 Aller au contenu


Un investissement locatif consiste à acquérir un bien immobilier destiné à la location afin de générer des revenus réguliers et construire un patrimoine durable. Concrètement, vous achetez un appartement, une maison ou un immeuble de rapport, vous le mettez en location, et les loyers perçus remboursent tout ou partie du crédit bancaire contracté. À Bruxelles, où le marché immobilier combine une demande locative soutenue, des typologies architecturales variées et des spécificités fiscales belges bien précises, cette stratégie patrimoniale mérite une approche structurée et informée.
Qu’est-ce qu’un investissement locatif : définition et mécanismes
L’investissement locatif, ou placement immobilier locatif, repose sur trois objectifs interdépendants : générer des revenus complémentaires, constituer un patrimoine transmissible et optimiser sa fiscalité. Ces trois leviers fonctionnent ensemble. Négliger l’un d’eux fragilise l’ensemble du montage.
L’effet de levier bancaire est le mécanisme central de cette stratégie. Vous mobilisez un apport personnel limité, empruntez le solde auprès d’une banque, et les loyers couvrent une partie significative des mensualités. Contrairement à un placement en bourse ou en assurance-vie, l’immobilier locatif permet d’investir une somme bien supérieure à votre capital disponible. Ce levier amplifie le rendement sur fonds propres, à condition que le taux d’endettement reste maîtrisé.
En Belgique, les revenus locatifs sont imposés sur la base du revenu cadastral indexé majoré de 40 %, et non sur les loyers réels perçus. Cette particularité fiscale belge, gérée via le SPF Finances, distingue fondamentalement le régime belge du régime français. Elle rend l’investissement locatif particulièrement attractif pour les propriétaires dont les loyers réels dépassent largement le revenu cadastral.
Quels sont les types d’investissement locatif à Bruxelles ?
Le marché bruxellois offre plusieurs catégories de placements immobiliers locatifs, chacune avec ses propres caractéristiques de rendement et de gestion. Les typologies architecturales bruxelloises influencent directement le choix du bien et sa valeur locative.
Les principaux types de biens résidentiels :
- Appartements en immeubles Art Déco ou années 60-70 : très présents à Ixelles, Etterbeek et Schaerbeek, ils offrent de grandes surfaces et des loyers stables, mais nécessitent souvent des travaux de mise aux normes énergétiques.
- Maisons de maître : idéales pour une division en plusieurs unités locatives, elles permettent de maximiser le rendement par mètre carré dans des communes comme Uccle ou Woluwe-Saint-Lambert.
- Studios et petits appartements : très demandés par les étudiants et les fonctionnaires européens à Bruxelles-Ville et Ixelles, ils affichent des rendements bruts souvent supérieurs aux grands logements.
- Immeubles de rapport : l’achat d’un immeuble entier permet une gestion centralisée et une mutualisation des risques de vacance locative.
Les alternatives non résidentielles :
- Parkings et garages : faible ticket d’entrée, gestion simplifiée, rendement brut entre 4 % et 6 % selon l’emplacement.
- Locaux commerciaux et bureaux : rendements potentiellement élevés, mais sensibles aux cycles économiques et aux évolutions du télétravail.
La location meublée mérite une attention particulière. Sous le statut LMNP (Loueur Meublé Non Professionnel), applicable en France mais dont les principes d’amortissement inspirent aussi les stratégies belges, l’amortissement du bien réduit significativement la base imposable. En Belgique, la distinction entre location nue et meublée impacte le type de bail applicable et le profil de locataire ciblé.
Comment évaluer la rentabilité d’un investissement locatif à Bruxelles ?
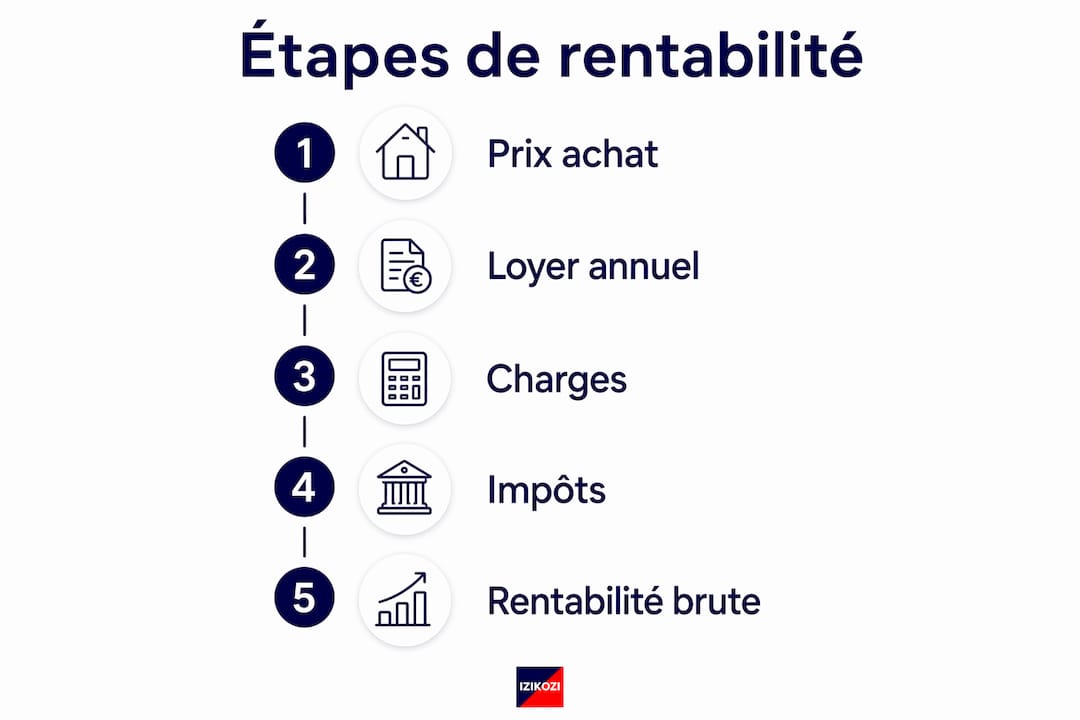
La rentabilité brute se calcule simplement : loyer annuel divisé par le prix d’achat total, multiplié par 100. Mais ce chiffre ne dit pas grand-chose de la réalité financière. La rentabilité nette réelle intègre toutes les charges et donne une image fidèle de ce que vous percevez effectivement.
| Élément | Exemple chiffré |
|---|---|
| Prix d’achat (frais inclus) | 250 000 € |
| Loyer mensuel | 1 100 € |
| Loyer annuel brut | 13 200 € |
| Rentabilité brute | 5,28 % |
| Charges annuelles (précompte, assurance, gestion, vacance) | 2 800 € |
| Rentabilité nette estimée | 4,16 % |
Les charges à intégrer systématiquement sont le précompte immobilier, l’assurance propriétaire non occupant (PNO), les frais de gestion locative (généralement entre 7 % et 10 % des loyers), la provision pour vacance locative et les travaux d’entretien courant. Omettre une seule charge fausse le calcul et conduit à surestimer la rentabilité réelle.
L’emplacement reste le facteur le plus déterminant. À Bruxelles, les rendements varient sensiblement selon la commune : Evere et Schaerbeek offrent des prix d’achat plus accessibles avec des rendements bruts souvent supérieurs à 5 %, tandis qu’Ixelles et Woluwe-Saint-Pierre affichent des prix élevés mais une valorisation patrimoniale plus forte sur le long terme.
En 2026, les normes énergétiques pèsent de plus en plus sur la rentabilité. Un bien classé PEB F ou G à Bruxelles risque de voir sa valeur locative stagner, voire baisser, face aux exigences croissantes des locataires et à l’évolution de la réglementation régionale. Anticiper les travaux de rénovation énergétique dans votre calcul de rentabilité n’est plus optionnel.
Conseil de pro: Constituez une réserve de trésorerie équivalente à 6 mois de loyer avant de mettre votre bien en location. Cette provision absorbe les imprévus sans déstabiliser votre trésorerie personnelle.
Quelles sont les stratégies d’investissement locatif efficaces en 2026 ?
Les stratégies d’investissement immobilier les plus performantes en 2026 combinent optimisation fiscale, effet de levier maîtrisé et diversification réfléchie. Voici les approches à considérer selon votre profil :
-
Optimisation fiscale via les dispositifs belges actifs. Le précompte immobilier réduit et les abattements sur droits d’enregistrement pour certains types de biens à Bruxelles constituent des leviers concrets. Consultez les dispositifs détaillés sur la fiscalité immobilière bruxelloise pour identifier ceux applicables à votre situation.
-
Maîtrise de l’effet de levier. Un taux d’endettement inférieur à 33 % des revenus nets reste la règle prudentielle standard. Au-delà, le risque de fragilité financière augmente significativement en cas de hausse des taux ou de vacance prolongée.
-
Diversification entre immobilier direct et pierre-papier. Les SCPI (Sociétés Civiles de Placement Immobilier) offrent un rendement autour de 5 % net en 2026 avec une gestion entièrement déléguée. Elles complètent utilement un portefeuille d’immobilier direct en lissant les risques de vacance locative.
-
Rénovation énergétique comme levier de valeur. Transformer un bien classé PEB D en PEB B augmente sa valeur locative et sa valeur de revente. En 2026, cette stratégie est particulièrement pertinente pour les bâtiments bruxellois des années 60-70, souvent sous-valorisés mais bien situés.
-
Choix entre gestion active et gestion déléguée. La gestion déléguée à Bruxelles offre tranquillité et professionnalisme au prix d’une commission. La gestion active maximise le rendement net mais exige du temps et une connaissance fine du droit locatif belge.
Conseil de pro: Hiérarchisez vos objectifs avant de choisir une stratégie fiscale. Vouloir simultanément maximiser les revenus immédiats, optimiser la fiscalité et préparer une transmission patrimoniale mène souvent à des montages contradictoires. Choisissez un ou deux objectifs prioritaires et construisez votre stratégie autour d’eux.
Quels sont les risques à éviter dans l’investissement locatif bruxellois ?
Tout placement immobilier comporte des risques. Les identifier en amont permet de les gérer, pas de les subir. Les risques majeurs dans l’investissement locatif bruxellois sont les suivants :
- Vacance locative prolongée : un bien vide pendant deux ou trois mois par an réduit la rentabilité nette de façon significative. Une localisation précise, un loyer cohérent avec le marché et une mise en valeur soignée du bien limitent ce risque.
- Loyers impayés : l’assurance loyers impayés (GLI) couvre ce risque moyennant une prime annuelle de 2 % à 3 % des loyers. C’est un coût à intégrer dans votre calcul de rentabilité, pas une option.
- Surestimation de la rentabilité : le chant des sirènes des rendements bruts affichés dans les annonces conduit de nombreux investisseurs débutants à négliger les charges réelles. Calculez toujours en net-net.
- Coûts imprévus de travaux : une chaudière à remplacer, une toiture à rénover ou une mise aux normes électrique peuvent représenter plusieurs milliers d’euros non anticipés.
- Concentration du risque : posséder un seul bien dans une seule commune expose l’investisseur à un risque de marché local. La diversification géographique ou via les SCPI atténue cette vulnérabilité.
- Montage fiscal inadapté : choisir un régime fiscal sans analyse préalable de votre situation personnelle peut générer une imposition supérieure à ce qu’un régime standard aurait produit.
Visitez le bien à différents horaires et discutez avec les voisins avant d’acheter. Ces informations de terrain, rarement disponibles dans les données classiques d’Immoweb ou de Statbel, révèlent la qualité réelle de vie dans l’immeuble et le quartier.
Comment démarrer un investissement locatif : étapes pratiques
Lancer un investissement locatif à Bruxelles suit une logique claire. Voici les étapes dans l’ordre où elles doivent être traitées :
-
Définir vos objectifs. Revenus complémentaires immédiats, constitution de patrimoine à long terme ou optimisation fiscale ? Chaque objectif oriente des choix différents en matière de type de bien, de localisation et de financement.
-
Analyser le marché local par commune. Les prix au mètre carré, les niveaux de loyer et la demande locative varient fortement entre Evere, Ixelles et Uccle. Consultez les données de Statbel et les baromètres d’Immoweb pour calibrer vos attentes.
-
Structurer votre financement. Déterminez votre apport personnel, simulez votre capacité d’emprunt et vérifiez votre taux d’endettement. Les banques belges appliquent généralement un plafond de 80 % à 90 % de la valeur du bien pour un investissement locatif.
-
Rechercher et visiter le bien. Portez une attention particulière aux typologies architecturales bruxelloises. Une maison de maître à Schaerbeek peut offrir un potentiel de division intéressant, mais les coûts de transformation doivent être chiffrés avant l’offre.
-
Constituer le dossier et signer l’acte authentique. Faites appel à un notaire belge pour vérifier les charges de copropriété, le précompte immobilier et l’état des titres de propriété. Les droits d’enregistrement en Région bruxelloise s’élèvent à 12,5 % pour un investissement locatif standard.
-
Mettre en location et organiser la gestion. Rédigez un bail conforme au Code bruxellois du Logement, réalisez un état des lieux détaillé et choisissez votre mode de gestion.
Conseil de pro: Faites appel à une agence composée d’architectes agents immobiliers pour évaluer le potentiel réel d’un bien. Leur double expertise permet d’identifier les travaux nécessaires et d’estimer leur coût avant que vous ne signiez quoi que ce soit.
Mon regard sur l’investissement locatif bruxellois en 2026
Après des années à observer le marché bruxellois de l’intérieur, je constate que la majorité des erreurs commises par les investisseurs débutants ne sont pas des erreurs de marché. Ce sont des erreurs de méthode. Ils achètent un bien parce qu’il leur plaît, pas parce qu’il correspond à une stratégie définie. Ils calculent une rentabilité brute et s’arrêtent là. Ils sous-estiment systématiquement les coûts de remise en état.
Ce qui me frappe en 2026, c’est la pression croissante des normes énergétiques sur les biens anciens. Un appartement des années 60 à Evere ou Molenbeek peut afficher un rendement brut séduisant, mais si le PEB est mauvais et que les travaux de rénovation ne sont pas chiffrés, la rentabilité réelle s’effondre. Les investisseurs qui réussissent sont ceux qui intègrent ces coûts dès le départ, pas ceux qui les découvrent après la signature.
Je suis également convaincu que la gestion locative déléguée est sous-estimée par les investisseurs qui débutent. Beaucoup pensent économiser en gérant eux-mêmes. En réalité, une mauvaise sélection de locataire, un bail mal rédigé ou un état des lieux bâclé coûte bien plus cher qu’une année de frais d’agence. La rentabilité locative optimisée passe par une gestion rigoureuse, qu’elle soit interne ou déléguée.
Enfin, je recommande toujours de travailler avec des professionnels qui connaissent réellement le marché local. Bruxelles n’est pas un marché uniforme. Schaerbeek et Woluwe-Saint-Pierre n’obéissent pas aux mêmes dynamiques. Une connaissance fine des communes, des typologies de biens et des attentes des locataires locaux fait la différence entre un investissement qui performe et un bien qui stagne.
— François
Izikozi vous accompagne dans votre investissement locatif à Bruxelles
Vous envisagez un investissement locatif à Bruxelles et vous souhaitez éviter les erreurs classiques ? Izikozi est une agence immobilière 100 % en ligne, composée d’architectes agents immobiliers, active dans 8 communes bruxelloises : Bruxelles, Etterbeek, Evere, Ixelles, Schaerbeek, Uccle, Woluwe-Saint-Lambert et Woluwe-Saint-Pierre.
Notre double expertise architecturale et immobilière vous permet d’évaluer le potentiel réel d’un bien, d’anticiper les travaux nécessaires et de structurer une stratégie locative adaptée à vos objectifs. Que vous souhaitiez confier la gestion locative de votre bien ou simplement obtenir une estimation précise avant d’investir, nos experts sont disponibles pour vous guider. Commencez par une estimation gratuite de votre bien, sans engagement.
FAQ
Qu’est-ce qu’un investissement locatif exactement ?
Un investissement locatif est l’achat d’un bien immobilier destiné à être loué afin de générer des revenus réguliers et constituer un patrimoine. Les loyers perçus peuvent couvrir tout ou partie du crédit bancaire contracté pour financer l’achat.
Quelle rentabilité attendre d’un bien locatif à Bruxelles ?
La rentabilité brute d’un bien locatif à Bruxelles se situe généralement entre 3,5 % et 6 % selon la commune et le type de bien. La rentabilité nette, après déduction du précompte immobilier, des assurances et des frais de gestion, est souvent inférieure de 1 à 2 points.
Quels sont les risques principaux d’un investissement locatif ?
Les risques principaux sont la vacance locative, les loyers impayés, les coûts imprévus de travaux et une surestimation de la rentabilité. Une assurance loyers impayés et une provision de trésorerie équivalente à 6 mois de loyer permettent de couvrir la majorité de ces aléas.
Vaut-il mieux gérer soi-même ou déléguer la gestion locative ?
La gestion déléguée offre tranquillité et sécurité juridique au prix d’une commission de 7 % à 10 % des loyers. La gestion directe maximise le rendement net mais exige une disponibilité réelle et une bonne connaissance du droit locatif belge.
Quels dispositifs fiscaux belges s’appliquent à l’investissement locatif ?
En Belgique, les revenus locatifs sont imposés sur la base du revenu cadastral indexé majoré de 40 %, et non sur les loyers réels. Des abattements sur les droits d’enregistrement et le précompte immobilier existent selon la commune et le type de bien. Le SPF Finances publie les barèmes applicables chaque année.
